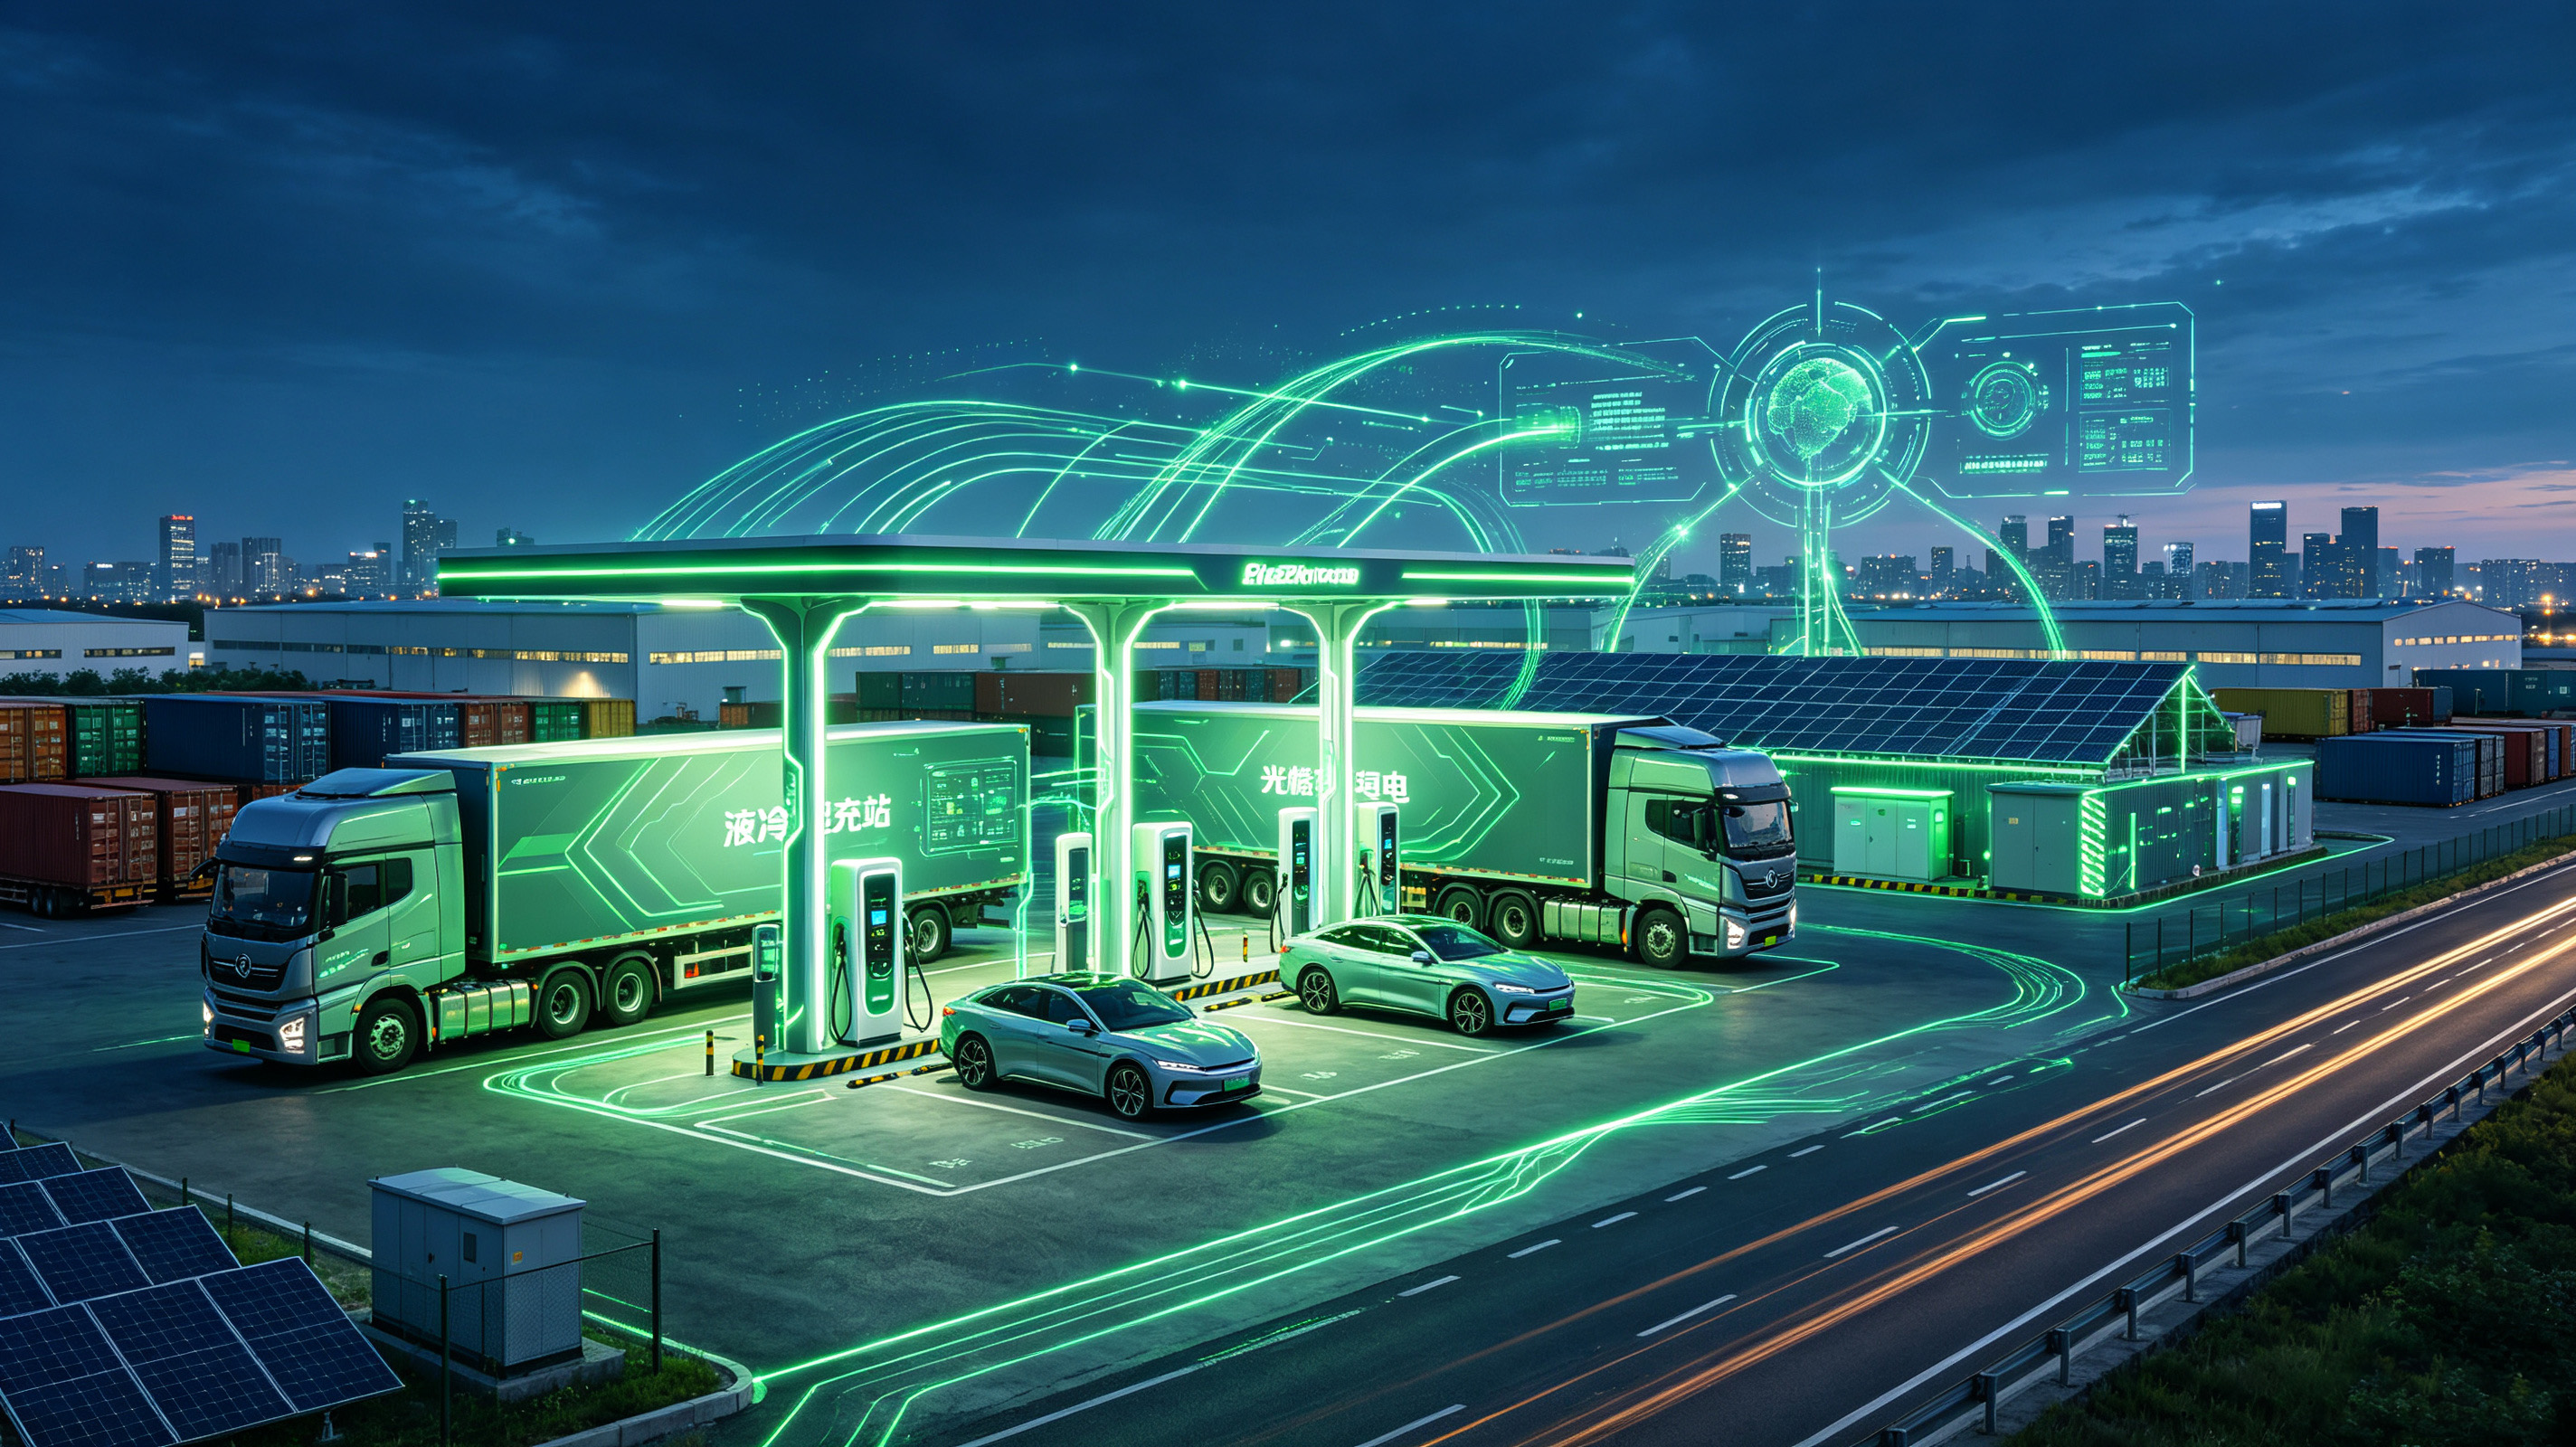
近日,国内充电基础设施建设持续提速,大功率液冷超充、光储充一体化、V2G 车网互动等新技术加速走向商用,行业发展逻辑发生深刻转变:行业竞争重心从单纯比拼充电桩数量,转向设备可靠性、场站运营能力、能源综合服务能力,行业洗牌持续深化。
据行业数据,国内充电设施总量稳步增长,配套 “三年倍增行动” 持续推进,县域、乡镇、国省道干线补能网络成为重点建设方向。随着新能源汽车保有量持续攀升,用户对充电速度、场站稳定性、充电体验的要求不断提升,传统直流快充已难以满足高端车型、货运重卡的极速补能需求,液冷超充成为各大设备厂商与运营商布局重点。单枪大功率液冷充电桩可实现 10-15 分钟补充数百公里续航,大幅缩短车辆停靠时间,提升场站周转效率,有效缓解节假日充电排队难题。
在政策层面,国家持续出台配套政策,鼓励大功率充电设施、重卡充换电站建设,推进县域充换电设施补短板试点,支持光储充一体化、虚拟电厂等创新模式落地。与此同时,充电桩 3C 强制认证全面落地,抬高行业准入门槛。大量低价低质中小厂商加速出清,市场份额进一步向具备研发、生产、运维一体化能力的头部企业集中,倒逼行业告别低价恶性价格战,走向规范化高质量发展证券时报电...。
从产业链来看,上游设备制造企业除硬件交付外,开始向全生命周期运维、平台数字化管理延伸;运营商也不再只依靠充电服务费单一收入,积极探索光伏自发自用、储能削峰填谷、需求响应、车网互动等增值业务,挖掘能源服务价值,改善场站盈利模型。不少场站同步升级智能运维平台,实时监控桩体通讯、枪线、绝缘、计费状态,实现故障预警、远程诊断,提升设备可用率。
在区域市场与出海方面,国内成熟的液冷超充设备开始批量出口海外市场,中国充电设备方案在高温环境、大功率稳定输出方面的技术优势逐步获得海外客户认可。国内市场场景持续细分,除乘用车公共场站外,港口、矿区、物流园区的电动重卡大功率补能站点加快建设,补齐货运绿色转型短板。
业内人士分析,未来充电基础设施不再只是简单的补能终端,而是新型电力系统下的分布式能源节点。未来行业发展关键词:大功率液冷技术、智能化运维、光储充协同、V2G、合规化运营。运营商想要盈利,需要做好场站选址、负荷规划、设备品控、精细化运维,兼顾车主充电体验与电网安全,推动充电产业从基建扩张,迈入能源服务新阶段。